2026 m. III ketvirčio elektros energijos rinkos apžvalga
Vasaros kainų žemumas keičia didėjančios žiemos rizikos
- Stipri vietinė gamyba, tačiau aukštesnės regioninės kainos
- Estijos ir Latvijos kainų skirtumas toliau didėja
- IV ketvirčio ir 2027 m. I ketvirčio perspektyvos: žiemą tikimasi aukštesnių kainų
Stipri vietinė gamyba, tačiau aukštesnės regioninės kainos
Trečiasis ketvirtis Suomijoje ir Estijoje prasidėjo žemiausiomis metų elektros kainomis. Liepos mėnesį vidutinė elektros kaina Suomijoje siekė 15,37 EUR/MWh, o Estijoje – 43,93 EUR/MWh. Tam įtakos turėjo didelis Suomijos branduolinių elektrinių prieinamumas ir sezoniniu požiūriu maža elektros paklausa. Latvijoje ir Lietuvoje liepa taip pat buvo pigiausias ketvirčio mėnuo, tačiau kainų lygis išliko ženkliai aukštesnis ir siekė apie 75 EUR/MWh. Rugpjūtį kainos pradėjo augti, o rugsėjį šis augimas dar labiau paspartėjo. Vidutinės kainos Latvijoje ir Lietuvoje pasiekė apie 108,5 EUR/MWh, Estijoje – 74,85 EUR/MWh, o Suomijoje – 56,98 EUR/MWh.
Per visą trečiąjį ketvirtį vidutinė elektros kaina Suomijoje sudarė 37,9 EUR/MWh, Estijoje – 59,3 EUR/MWh, Latvijoje – 87,7 EUR/MWh, o Lietuvoje – 88,0 EUR/MWh. Palyginti su 2025 metų trečiuoju ketvirčiu, Suomijoje ir Estijoje kainos buvo šiek tiek mažesnės (atitinkamai 2,5 ir 5,8 EUR/MWh), o Latvijoje ir Lietuvoje jos buvo maždaug 18 EUR/MWh didesnės.
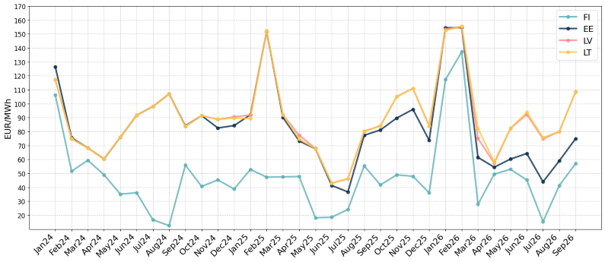
1 pav. 2024-2026 m. vidutinės mėnesio elektros biržos kainos
Kainų augimo Latvijoje ir Lietuvoje nelėmė prastesnės vietinės gamybos sąlygos. Vėjo greitis Baltijos šalyse buvo artimas ilgalaikiam vidurkiui arba jį šiek tiek viršijo, o nauji gamybos pajėgumai toliau didino elektros pasiūlą. Lietuvoje vėjo elektrinių gamyba buvo reikšmingai didesnė nei prieš metus, o saulės elektrinių gamyba Latvijoje ir Lietuvoje pasiekė aukščiausią iki šiol užfiksuotą lygį. Latvijoje vasaros laikotarpiu saulės elektrinių gamyba buvo maždaug dvigubai didesnė nei prieš metus.
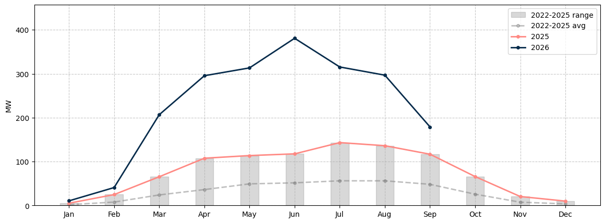
2 pav. Vidutinė mėnesio saulės elektrinių gamyba Latvijoje
Pagrindinį spaudimą kainoms lėmė aukštesnis kainų lygis visame regione. Šiaurės šalių Nord Pool kaina trečiąjį ketvirtį vidutiniškai siekė 74,6 EUR/MWh, kai prieš metus ji buvo 36,05 EUR/MWh. Pietų Švedijos (SE4) zonoje vidutinė kaina pakilo iki 86,0 EUR/MWh, palyginti su 57,1 EUR/MWh prieš metus, o Vokietijoje – iki 125,7 EUR/MWh, palyginti su 82,8 EUR/MWh.
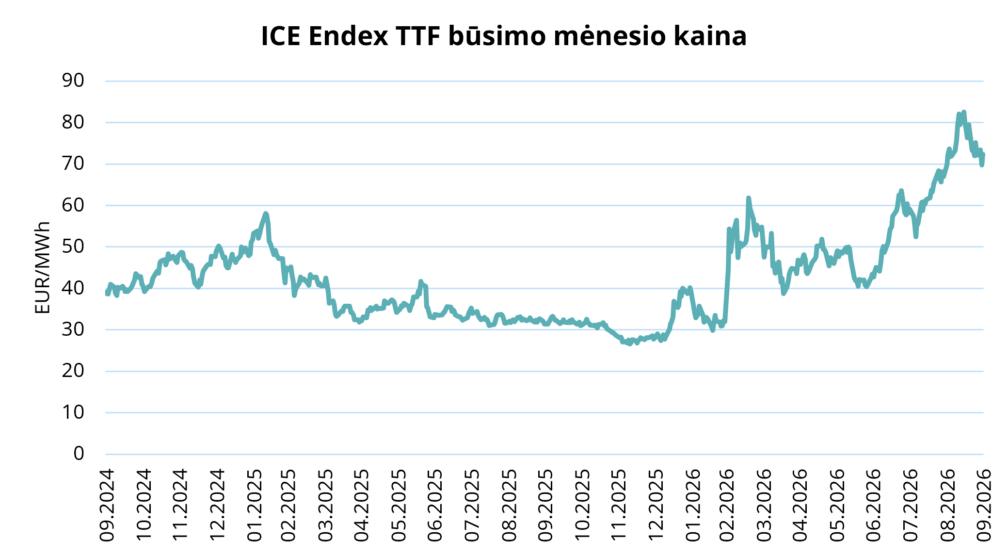
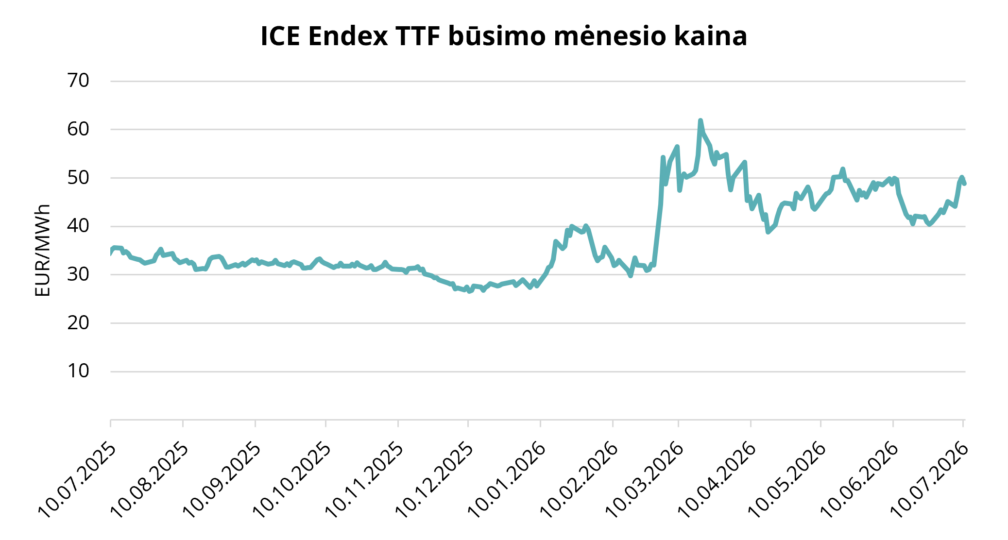
Antrąjį ketvirtį vandens rezervuarų lygis Šiaurės šalyse buvo mažesnis nei įprasta, todėl sumažėjo pigios, hidroelektrinėse gaminamos, elektros pasiūla. Tuo pačiu metu gamtinių dujų kainos buvo maždaug dvigubai didesnės nei prieš metus, todėl elektros kainos Vokietijoje ir kitose kontinentinės Europos rinkose taip pat augo.
Dėl didesnės vėjo ir saulės energijos gamybos Latvija ir Lietuva importavo mažiau elektros nei prieš metus, o Lietuva dienos metu dažnai eksportavo elektrą į Švediją. Tačiau dėl aukštesnių kainų Švedijoje net ir perteklinės gamybos valandomis kainos buvo gerokai didesnės nei pernai. Tuo metu, kai vietinės vėjo ir saulės generacijos nepakakdavo paklausai padengti, kainą lemdavo brangesnė iškastiniu kuru paremta gamyba, tiek vietinė, tiek importuojama.
Rugsėjo mėnesį papildomą spaudimą kainoms darė ir didėjanti paklausa. Orams vėstant elektros vartojimas pradėjo augti, o keli Suomijos branduolinės energetikos blokai, įskaitant „Olkiluoto 3“,
pradėjo kasmetinį planinį remontą ir techninę priežiūrą. Rugsėjį Suomijos branduolinė generacija vidutiniškai siekė apie 2,4 GW, tai yra tik šiek tiek daugiau nei pusė šalyje įrengtų branduolinių pajėgumų.
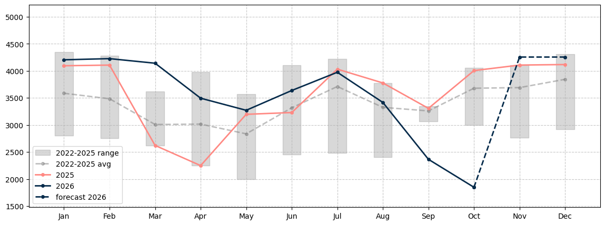
3 pav. Vidutinė mėnesio branduolinės energijos gamyba Suomijoje
Estijos ir Latvijos kainų skirtumas toliau didėja
Trečiąjį ketvirtį elektros kainų skirtumas tarp Estijos ir Latvijos dar labiau išaugo. Latvijoje elektros kaina vidutiniškai buvo 28,4 EUR/MWh didesnė nei Estijoje, kai antrąjį ketvirtį skirtumas siekė 17,7 EUR/MWh, o prieš metus – tik 5,2 EUR/MWh. Rugsėjį užfiksuotas 33,7 EUR/MWh skirtumas buvo didžiausias mėnesio skirtumas per pastaruosius kelerius metus.
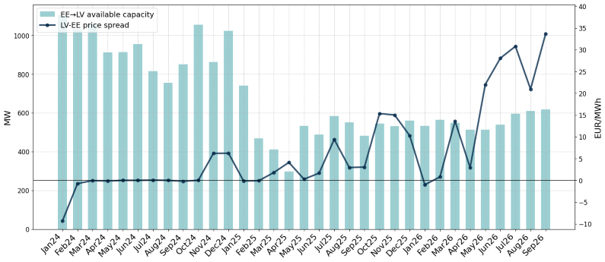
4 pav. Vidutinis mėnesio kainų skirtumas ir prieinami perdavimo pajėgumai tarp Latvijos ir Estijos
Pagrindinė priežastis – riboti Estijos ir Latvijos tarpsisteminės elektros jungties pajėgumai, nes dalis jų rezervuojama Baltijos balansavimo rinkos poreikiams. Kadangi elektros srautai dažniausiai nukreipti iš Suomijos į pietus, jungtis neretai naudojama visu pajėgumu. Dėl to Estijos kainos išlieka glaudžiai susijusios su Suomijos kainomis, o Latvijos ir Lietuvos kainas labiau veikia Pietų Švedijos ir kontinentinės Europos rinkos.
Nors prieinami perdavimo pajėgumai buvo panašūs kaip ir praėjusiais metais, kainų skirtumas tapo ženkliai didesnis. Taip atsitiko todėl, kad kainų skirtumai tarp rinkų abiejose jungties pusėse reikšmingai išaugo. Šią vasarą kainų skirtumas tarp Pietų Švedijos ir Suomijos buvo daug didesnis nei prieš metus. Todėl kiekvieną valandą, kai jungtis buvo apkrauta visu pajėgumu, susidarydavo gerokai didesnis kainų skirtumas tarp Estijos ir Latvijos.
IV ketvirčio ir 2027 m. I ketvirčio perspektyvos: žiemą tikimasi aukštesnių kainų
Išankstinių sandorių rinka šią žiemą prognozuoja aiškiai aukštesnes elektros kainas. Rugsėjo 30 d., paskutinę dieną prieš prasidedant ketvirtajam ketvirčiui, 2026 m. IV ketvirčio elektros kontraktas Lietuvoje buvo prekiaujama maždaug po 144 EUR/MWh, o spalio 6 d. 2027 m. pirmojo ketvirčio kontraktas siekė apie 146 EUR/MWh. Palyginimui, 2025 m. ketvirtąjį ketvirtį vidutinė elektros kaina Lietuvoje sudarė apie 100 EUR/MWh, o 2026 m. pirmąjį ketvirtį – apie 130 EUR/MWh, nors tuo laikotarpiu buvo fiksuoti itin šalti sausio ir vasario mėnesiai.
Pagrindiniai veiksniai išlieka tie patys, kurie skatino kainų augimą ir trečiąjį ketvirtį. Europos dujų saugyklos žiemos sezoną pasitinka būdamos gerokai mažiau užpildytos nei penkerių metų vidurkis, gamtinių dujų kainos išlieka aukštos, o Šiaurės šalių hidrobalansas yra prastesnis nei įprastai. Be to, dėl žemesnės oro temperatūros sezoniškai didės elektros paklausa.
Teigiamas veiksnys yra tai, kad lapkritį tikimasi visiško Suomijos branduolinių elektrinių gamybos atkūrimo. Taip pat sparčiai augantys Baltijos šalių vėjo energetikos pajėgumai vėjuotomis dienomis padės mažinti kainų spaudimą.
Tikimasi, kad Estijoje elektros kainos išliks šiek tiek mažesnės nei Latvijoje ir Lietuvoje. Vis dėlto žiemos laikotarpiu šis skirtumas paprastai būna mažesnis.
Kaip ir visada, svarbiausias kainų svyravimų veiksnys išliks oro sąlygos. Didžiausią kainų augimo riziką kelia šalti ir mažai vėjuoti laikotarpiai. Šių metų sausį ir vasarį vidutinės mėnesio elektros kainos Baltijos šalyse viršijo 150 EUR/MWh. Tuo tarpu švelni ir vėjuota žiema galėtų lemti mažesnes kainas nei šiuo metu prognozuoja išankstinių sandorių rinka.
Dar vienas svarbus neapibrėžtumo veiksnys išlieka gamtinių dujų rinka, įskaitant JAV ir Irano santykių raidą bei jos galimą poveikį pasaulinei SGD pasiūlai.