2026 m. lll ketvirčio gamtinių dujų rinkos apžvalga
Europa pasitinka žiemą padidėjusios rizikos sąlygomis
- Europos dujų rinka atsidūrė sudėtingoje padėtyje
- Europos dujų saugyklos: Atsargų atotrūkis didėja
- Konkurencija dėl SGD krovinių stiprėja, o tiekimas iš Artimųjų Rytų tiekimui išlieka ribotas
- IV ketvirčio dujų rinkos perspektyvos: Dėmesio centre orų sąlygos ir SGD prieinamumas
Europos dujų rinka atsidūrė sudėtingoje padėtyje
Trečiąjį ketvirtį prasidėjo reikšmingas pokytis Europos dujų rinkos dinamikoje. Po palyginti stabilaus antrojo ketvirčio, kai artimiausio mėnesio TTF būsimo mėnesio kaina daugiausia svyravo 40–50 EUR/MWh ribose, trečiąjį ketvirtį rinka pasitiko vis dar susirūpinusi dėl to, ar Europai pavyks iki žiemos atstatyti dujų atsargas saugyklose. Birželio pabaigoje saugyklos buvo užpildytos tik apie 50 proc., t. y. maždaug 15 procentų mažiau nei tuo pačiu metu pernai ir nei penkerių metų vidurkis. Ketvirčiui įsibėgėjant, šis atotrūkis dar labiau išryškėjo, nors absoliučiais skaičiais atsargos ir toliau augo. Dėl to paskutiniais dujų kaupimo sezono mėnesiais Europa tapo vis labiau priklausoma nuo didelių suskystintų gamtinių dujų importo srautų.
TTF kainos atspindėjo besikeičiančią rinkos pusiausvyrą. Birželį užbaigus žemiau 45 EUR/MWh ribos, trečiąjį ketvirtį būsimo mėnesio kainos kilo iki maždaug 84,50 EUR/MWh ir beveik visą ketvirtį rinkoje vyravo stipri augimo tendencija. Kainų augimą lėmė keli veiksniai, tokie kaip besitęsiantys SGD tiekimo iš Artimųjų Rytų sutrikimai, vis sudėtingesnė saugyklų padėtis ir stiprėjanti konkurencija su Azija dėl lanksčių SGD tiekimo apimčių. Rugsėjo pabaigoje TTF kaina laikėsi ties 70 EUR/MWh riba, kuri yra mažesnė nei ketvirčio eigoje pasiekta aukščiausia kaina, tačiau gerokai viršijo antrojo ketvirčio kainų lygį.
Pagrindinis skirtumas nuo antrojo ketvirčio buvo besitęsiantys fizinio tiekimo apribojimai. Antrojo ketvirčio geopolitiniai įvykiai sukėlė didelį kainų svyravimą, tačiau pasiektos paliaubos ir prasidėjusi vasara sumažino spaudimą Europos dujų rinkai. Trečiąjį ketvirtį žlugus JAV ir Irano paliauboms ir faktiškai užsidarius Hormūzo sąsiauriui, smarkiai sumažėjo SGD pasiūla iš Kataro ir kitų Artimųjų Rytų tiekėjų.
Nepaisant sumažėjusio prieinamumo prie Artimųjų Rytų SGD, Europa fizinio dujų trūkumo nepajuto, tačiau už tai teko mokėti aukštesnę kainą. Alternatyvus SGD tiekimas, ypač iš Atlanto regiono, taip pat besitęsiantis importas vamzdynais leido rinkai išsaugoti fizinę pusiausvyrą. Vis dėlto dujų tiekimo iš Kataro praradimas padidino konkurenciją dėl likusių lanksčių tiekimo apimčių, todėl Europa tapo gerokai jautresnė pasaulinės SGD pasiūlos ir paklausos pokyčiams. Visą vasarą Europa su vis didėjančiu aktyvumu konkuravo su Azijos pirkėjais dėl laisvų papildomų SGD krovinių, o TTF kainos, kai reikėdavo pritraukti papildomą tiekimą, išlaikydavo pranašumą prieš kitų konkuruojančių rinkų kainas. Kai reikėjo pritraukti papildomų tiekimo kiekių, TTF siūlydavo aukštesnę kainą už krovinius iš kitų galimų pristatymo krypčių.
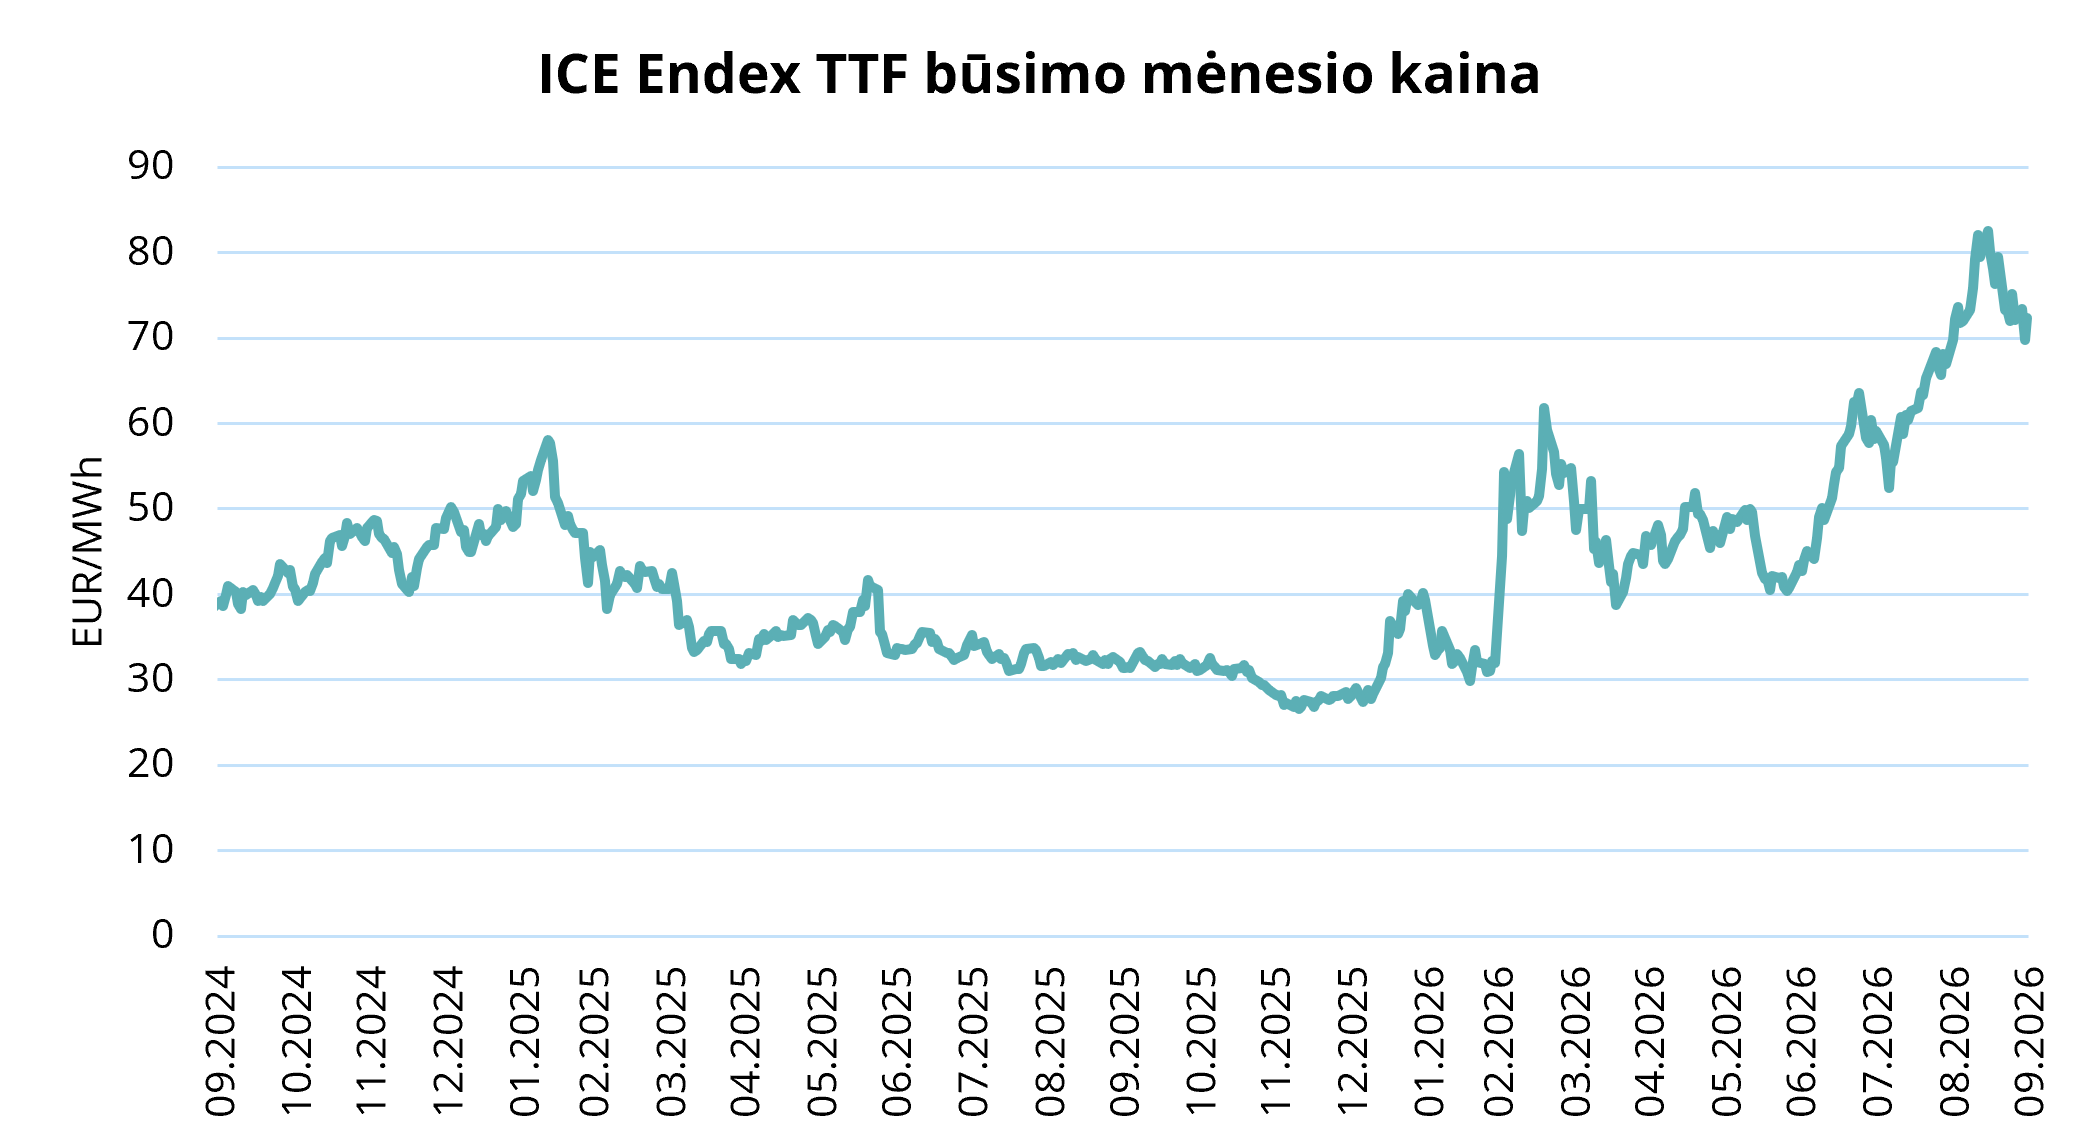
Pav. 1. Dujų kainos, „Refinitiv“
2026 m. antrąjį ketvirtį vidutinė ICE Endex TTF sekančio mėnesio kaina siekė 63,69 EUR/MWh. Artimiausio viso mėnesio, t. y. 2026 m. lapkričio, ateities sandorių kaina rugsėjo 30 d. siekė 72,357 EUR/MWh.
2026 m. kovo mėn. ateities sandorių kreivė perėjo į būseną, kai esama kaina yra didesnė už vėlesnių laikotarpių kainą. Tai reiškia, kad išankstinių kainų kreivėje kiekvieno mėnesio kaina yra mažesnė už ankstesniojo ir tokia rinkos padėtis išliko iki šiol (žr. 2 pav.). Ateities sandorių kreivėje matomas ryškus kainų kritimas tarp 2027 m. kovo ir balandžio mėnesių, o likusioje 2027 m. kalendorinių metų dalyje taip pat kaina išlieka aukštesnė nei vėlesnių sutarčių.
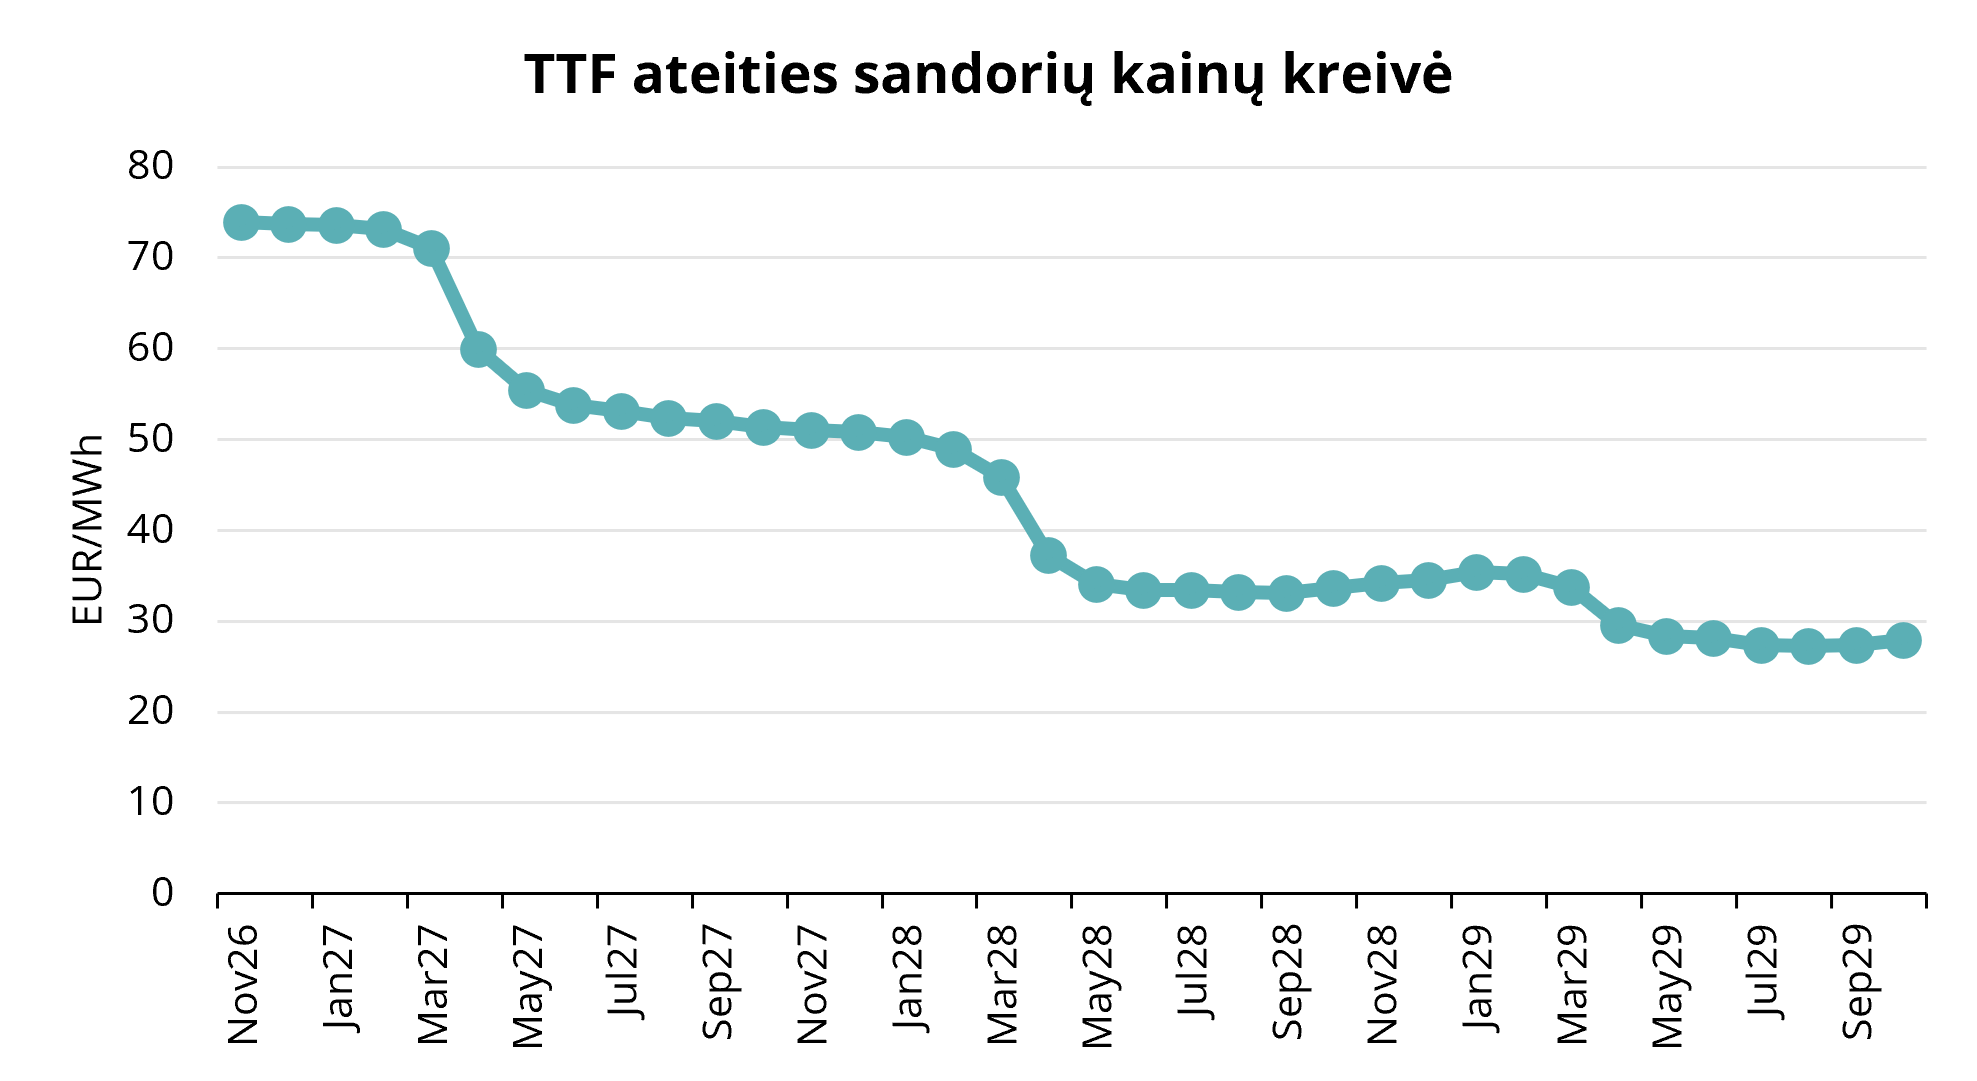
2 paveikslėlis. TTF ateities sandorių kainos, „Refinitiv“
Europos dujų saugyklos: Atsargų atotrūkis didėja
Europa pradėjo trečiąjį ketvirtį su gerokai mažesnėmis už istorinius lygius dujų atsargomis, todėl prieš šildymo sezono pradžią atsirado didelis poreikis papildyti saugyklas. Nors liepą, rugpjūtį ir rugsėjį atsargos ir toliau augo, papildymo tempai buvo nepakankami per pirmąjį pusmetį susidariusiam deficitui panaikinti. ES dujų atsargos išaugo nuo maždaug 50 proc. liepos pradžioje iki maždaug 71 proc. rugsėjo pabaigoje, tačiau, lyginant su penkerių metų vidurkiu, skirtumas išaugo iki maždaug 15 procentų.
Tokia padėtis susiklostė visų pirma dėl to, kad norint pasivyti istorinius lygius, Europai reikėjo saugyklas papildyti gerokai didesniu tempu nei įprastais metais. Tuo pačiu metu fizinė rinka susidūrė su vis didesniais apribojimai, nes SGD pasiūla iš Artimųjų Rytų išliko ribota. Nors saugyklos ir toliau buvo pildomos, bendras atsargų kiekių atstatymo tempas vis tiek nebuvo toks, kokio reikėjo deficitui visiškai panaikinti iki žiemos.
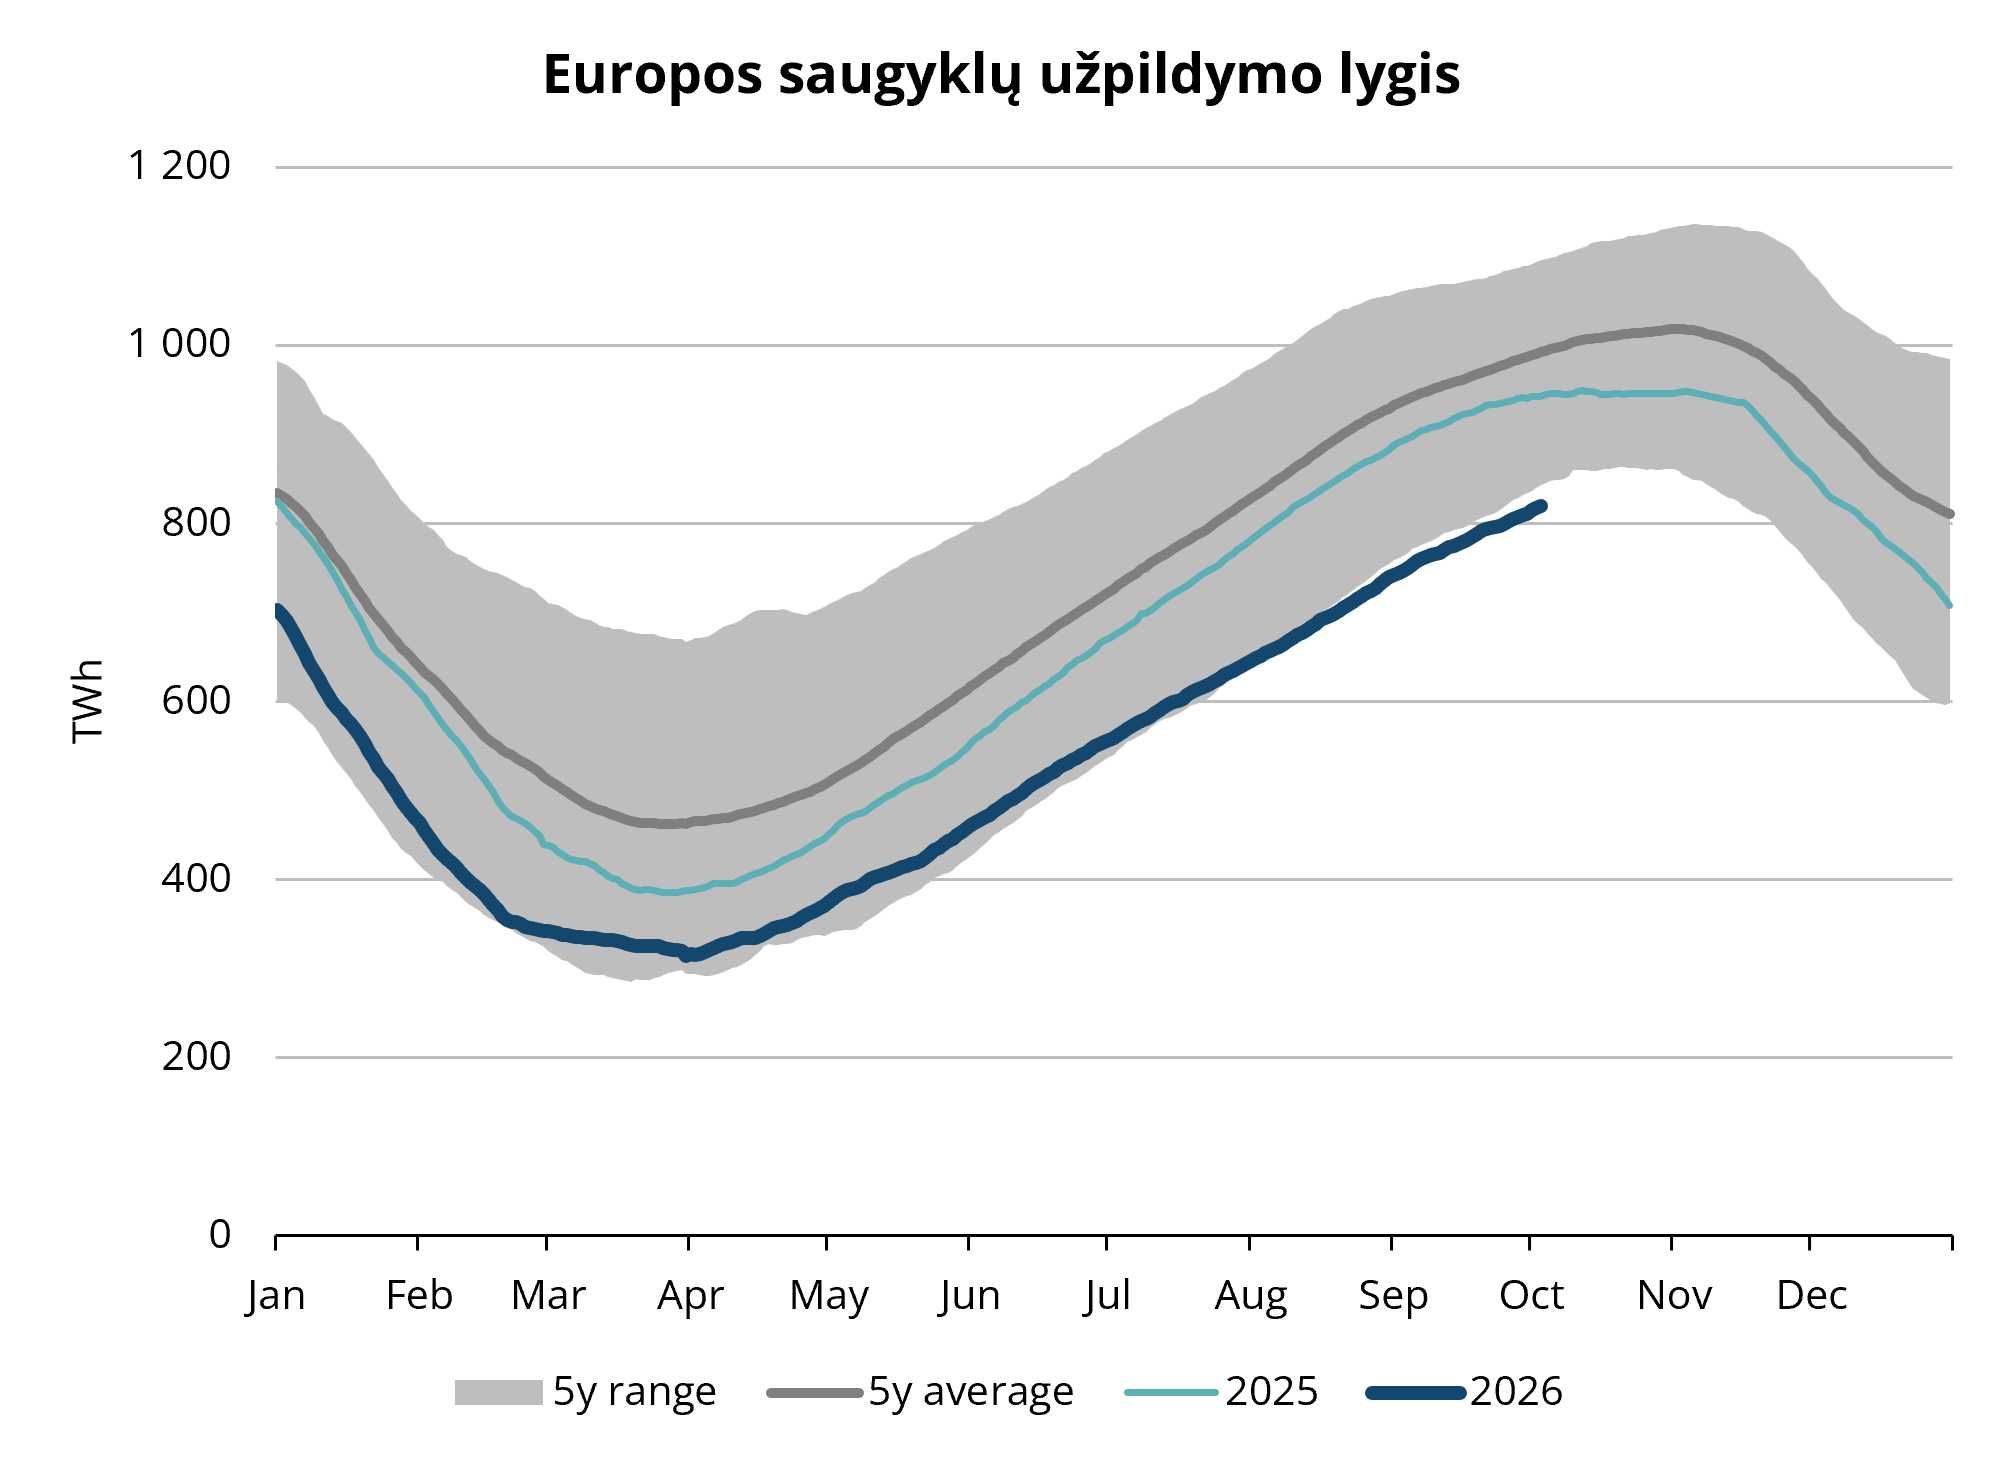
3 paveikslėlis. Europos dujų atsargos, 2020–2025 m., AGSI+
Dujų saugojimo ekonominis patrauklumas taip pat išliko sudėtingas. TTF ateities sandorių kreivė ir toliau tik ribotai skatino rinkos dalyvius pirkti dujas vasarą ir parduoti jas žiemą, nes didelę kaupimo sezono dalį išliko padėtis, kai esamos kainos yra aukštesnės, nei būsimo laikotarpio. Tai ypač svarbu tais metais, kai Europa dėl žemo pradinio saugyklų užpildymo lygio turėjo jas pildyti gerokai agresyviau nei įprasta. Kai vasaros ir žiemos kainų skirtumas nėra pakankamai teigiamas, dujų laikymo saugyklose sąnaudos nėra visiškai kompensuojamos ateities sandorių rinkoje ir tokiu atveju vis svarbesni tampa kiti dujų atsargų kaupimą palaikantys mechanizmai.
Rugsėjo pabaigoje Europos atsargos tebebuvo gerokai mažesnės už penkerių metų vidurkį, o Europos Komisija įspėjo, kad dėl mažų atsargų ir tiekimo sutrikimų žiemą gali stipriai išaugti kainos.
Artėjant žiemai svarbiausia yra tai, ar iki šildymo sezono pradžios sukauptos atsargos patenkins didesnę, nei tikėtasi, paklausą ir ar jos bus pakankamos naujiems tiekimo sutrikimams amortizuoti. Saugykloms žiemą pasitinkant ne itin palankioje padėtyje ir išliekant neapibrėžtoms galimybėms užsitikrinti SGD prieinamumą, orai taps vis svarbesniu įtampą rinkoje didinančiu veiksniu.
Svarbu pažymėti, kad Europa turi pakankamus SGD pakartotinio dujinimo pajėgumus, todėl požeminių saugyklų užpildymas nebūtinai turi siekti istoriškai nustatytą 90 proc. užpildymo tikslą. Ateityje galėtų pakakti maždaug 70 proc. saugyklų užpildymo lygio, jeigu SGD pasiūla išliktų stipri, pasaulinėje SGD rinkoje nebūtų didesnių sutrikimų, o oro sąlygos būtų artimos istoriniams vidurkiams. Todėl, artėjant žiemai svarbiausia yra tai, ar iki šildymo sezono pradžios sukauptos atsargos patenkins didesnę, nei tikėtasi, paklausą ir ar jos bus pakankamos naujiems tiekimo sutrikimams amortizuoti. Saugykloms žiemą pasitinkant ne itin palankioje padėtyje ir išliekant neapibrėžtoms galimybėms užsitikrinti SGD prieinamumą, orai taps vis svarbesniu įtampą rinkoje didinančiu veiksniu.
Konkurencija dėl SGD krovinių stiprėja, o tiekimas iš Artimųjų Rytų tiekimui išlieka ribotas
Trečiąjį ketvirtį SDG eksporto iš Artimųjų Rytų sutrikimai iš esmės pakeitė pasaulinę dujų pusiausvyrą. Kadangi Katarui tenka reikšminga pasaulinės SGD pasiūlos dalis, o smarkiai apribojus krovinių judėjimą per Hormūzo sąsiaurį, Europa ir Azija buvo priverstos aktyviau konkuruoti dėl alternatyvių krovinių. Dėl to išaugo Atlanto regiono, ypač atvykstančių iš JAV SGD, svarba, nes tiek Europa, tiek Azija siekė kompensuoti tiekimo iš Artimųjų Rytų praradimą.
Antrą ketvirtį SGD importas į Europą buvo labai menkas ir ši tendencija išliko taip pat liepos pradžioje. Atsižvelgiant į bendrą saugyklų padėtį Europoje, tokia situacija nebuvo tvari, todėl Europai reikėjo pritraukti daugiau lanksčių SGD tiekimo apimčių. Tai padaryti pavyko, tačiau tokioms tiekimo apimtims pritraukti reikalinga kaina smarkiai išaugo ir paskatino TTF kainų augimą. TTF kainų pranašumas prieš Azijos JKM indeksą padidėjo tiek, kad lankstūs SGD kroviniai buvo nukreipiami į Europos rinką (žr. 4 pav.).
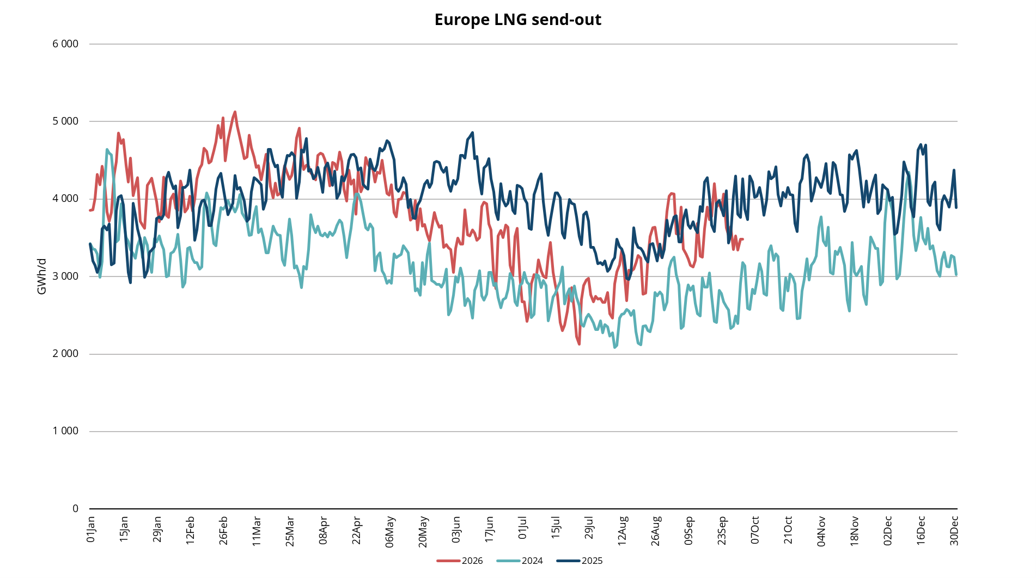
4 paveikslėlis. Suskystintų gamtinių dujų eksportas iš Europos, 2024–2026 m., „Refinitiv“
Todėl šį ketvirtį Europos ir Azijos kainų santykis tapo vis svarbesnis. Nors pirkėjams Europoje SGD reikėjo tiek kompensuoti tiekimo iš Artimųjų Rytų praradimą, tiek ir atstatyti išeikvotas atsargas, pirkėjai Azijoje taip pat susidūrė su sumažėjusiu SGD iš Kataro prieinamumu. Kai Azijos dujų kainos šoktelėdavo virš Europos ekvivalento, lanksčios tiekimo apimtys iš Atlanto regiono tapdavo patrauklesnės Azijos kryptims, o tai išaugino konkurenciją dėl Europai reikalingų tiekimo apimčių.
Rinka ir toliau stipriai priklausė nuo Azijos paklausos dinamikos. Į aukštas kainas jau sureagavo paklausa keliose Azijos rinkose, o Japonijoje ir Pietų Korėjoje tam tikrą lankstumą užtikrina branduolinė energetika ir alternatyvūs energijos šaltiniai. Tačiau šaltesnė žiema Šiaurės Azijoje galėtų greitai padidinti suskystintų gamtinių dujų paklausą būtent tada, kai Europai teks intensyviai naudoti saugyklose esančias atsargas. Todėl naujausiose rinkos analizėse akcentuojama, kad suskystintų gamtinių dujų kainos gali augti, jei paklausa Europoje ir Azijoje sustiprės tuo pačiu metu.
IV ketvirčio dujų rinkos perspektyvos: Dėmesio centre orų sąlygos ir SGD prieinamumas
2026 m. paskutinį ketvirtį Europa pasitinka būdama žymiai sudėtingesnėje padėtyje nei metų pradžioje. Atsargos saugyklose reikšmingai padidėjo nuo pirmojo ketvirčio pabaigoje fiksuoto net 30 proc. nesiekiančio lygio, tačiau šio pagerėjimo nepakako panaikinti atotrūkį nuo ankstesnių metų. Priešingai, palyginus tiek su 2025 m., tiek su penkerių metų vidurkiu, trečiąjį ketvirtį deficitas dar labiau išaugo. Dujų kaupimo sezonui faktiškai baigiantis rinkos dėmesys vis labiau kryps nuo saugyklų pildymo prie žiemos vartojimo iš saugyklų tempo.
Didžiausią neapibrėžtumą sukelia žiemos orai. Jei žiema būtų įprasta arba švelnesnė nei įprasta, esamos atsargos ir galimas SGD importas užtikrintų pakankamą lankstumą, ypač jei srautai dujotiekiu išliktų stabilūs ir būtų galima gauti papildomų suskystintų gamtinių dujų iš Atlanto regiono. Tačiau šaltesnė nei įprasta žiema padidintų atsargų naudojimo tempus būtent tada, kai atsargos jau dabar yra mažesnės nei istoriškai įprasta. Todėl TTF kainų jautrumas orų sąlygoms veikiausiai bus gerokai didesnis nei tais metais, kai saugyklų užpildymas yra aukštesnis.
Ne mažiau svarbus bus ir pasaulinis SGD balansas. Besitęsiantys SGD eksporto iš Kataro sutrikimai pašalina iš pasaulinės rinkos reikšmingą pasiūlos šaltinį, o faktinis Hormūzo sąsiaurio uždarymas ir toliau riboja tokio ribojimo paveiktų gamintojų galimybes grįžti prie įprastų eksporto apimčių. Rinka nesitiki greito šios problemos sprendimo, todėl tikėtina, kad su Hormūzo sąsiauriu susiję iššūkiai išliks ir ketvirtąjį ketvirtį. Kaip ir kada bus sušvelninta JAV ir Irano įtampa, taps vienu svarbiausių kainas artimiausiais mėnesiais lemiančių veiksnių.
Europa lygiagrečiai turės konkuruoti su Azija dėl prieinamų lanksčių SGD tiekimo apimčių. Jei paklausa Azijoje išliks vidutinė, Europa turėtų sugebėti pritraukti pakankamą kiekį suskystintų gamtinių dujų už aukštas, bet priimtinas kainas. Tačiau didelė paklausa Azijoje, šaltesnis oras Europoje ar tolesni tiekimo sutrikimai galėtų greitai pažeisti pasaulinę SGD pasiūlos ir paklausos pusiausvyrą. Naujausios rinkos tendencijos jau rodo, kad Europa prireikus jau moka didesnę kainą, kad užsitikrintų prieinamus SGD krovinius.
Apskritai, Europos dujų rinka įžengia į ketvirtąjį ketvirtį su mažesniu saugyklų lankstumu ir labiau įtempta pasauline SGD rinka, nei buvo iš pradžių tikėtasi. Pagrindinė žiemos problema bus tai, ar sumažėjusį tiekimą iš Artimųjų Rytų pavyks pakankamai kompensuoti kiekiais iš Atlanto baseino ir ar paklausa Europoje išliks pakankamai nuosaiki, kad būtų išvengta spartaus saugyklų tuštėjimo. Todėl tikėtina, kad TTF kainos ir toliau stipriai reaguos į oro sąlygas, SGD srautus ir geopolitinius pokyčius, turinčius įtakos pasaulinei SGD prekybai.
Išversta iš anglų kalbos.
Ši rinkos apžvalga skirta tik informaciniams tikslams. Siekiame surinkti aktualiausius duomenis iš įvairių šaltinių, tačiau analizė neturėtų būti traktuojama kaip patarimas ar laikoma vieninteliu bet kokio veiksmo pagrindu.